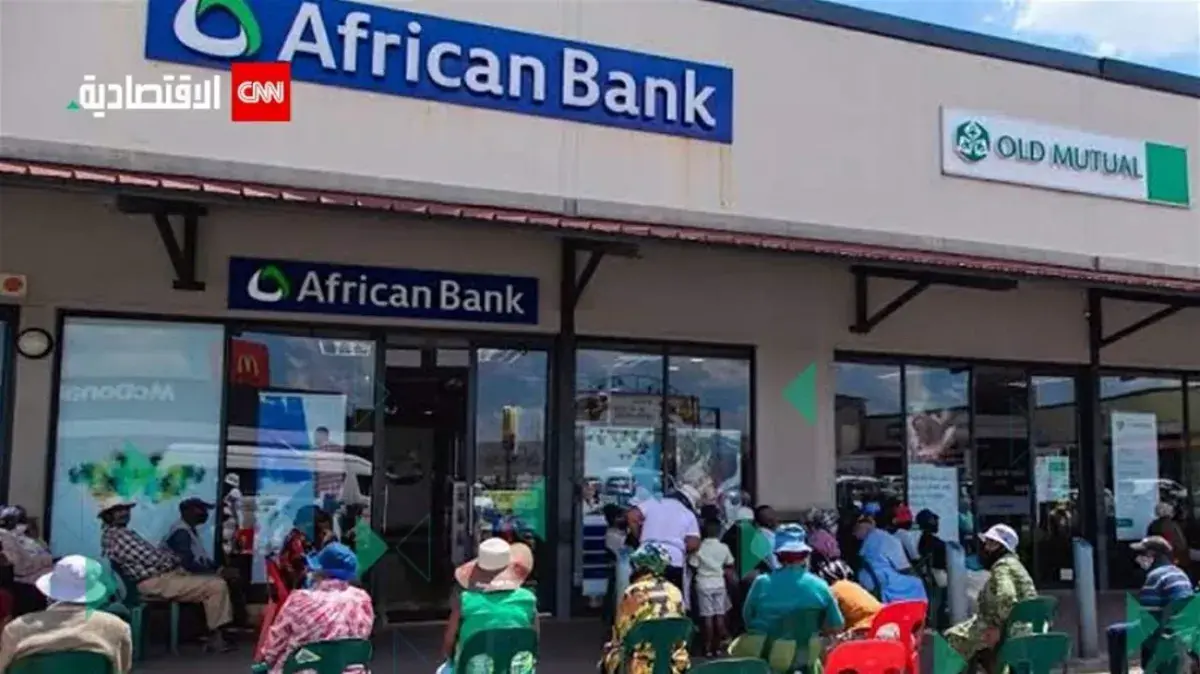
يشهد القطاع المصرفي في إفريقيا تحولاً هيكلياً ملحوظاً مع استمرار البنوك الأوروبية في تقليص وجودها، مما يفتح الباب أمام البنوك الإقليمية والمحلية لتعزيز أعمالها وزيادة حصتها في السوق القارية.
وأوضح جمال الملالي، مدير تصنيفات البنوك للشرق الأوسط وإفريقيا في وكالة فيتش، أن انسحاب البنوك الأوروبية يعود بشكل أساسي إلى عوامل استراتيجية وتنظيمية. وأشار إلى أن مجموعات مصرفية كبرى مثل كريدي أجريكول، وسوسيتيه جنرال، وبي إن بي باريبا تقوم ببيع معظم عملياتها في إفريقيا. يأتي هذا التحول في ظل ارتفاع تكاليف الامتثال، وخاصة فيما يتعلق بمتطلبات "اعرف عميلك" ومكافحة غسل الأموال، مما دفع البنوك الأوروبية إلى إعادة تقييم جدوى استمراريتها في بعض الأسواق الإفريقية، حتى وإن كانت بعض الشركات التابعة تحقق أرباحاً، إلا أن العوائد لم تكن دائماً كافية مقارنة بالتكاليف أو بالعوائد المحققة في أسواقها الرئيسية.
ويرى الملالي أن هذا الانسحاب الأوروبي يخلق فرصاً كبيرة أمام المجموعات المصرفية الإفريقية والإقليمية، في ظل اتجاه متزايد نحو إضفاء الطابع الإقليمي على القطاع المصرفي في القارة. وقد بدأت هذه المجموعات بالفعل في الاستحواذ على كيانات مصرفية راسخة، سعياً لتوسيع نطاق انتشارها الجغرافي وتعزيز دورها في تمويل التجارة، وإقراض الشركات الصغيرة والمتوسطة، وتقديم الخدمات المصرفية للأفراد. ويُعزى هذا النمو إلى انخفاض انتشار الائتمان في إفريقيا، ووجود قطاع واسع من الشركات الصغيرة والمتوسطة التي لا تحصل على خدمات مصرفية كافية، بالإضافة إلى احتياجات تمويل البنية التحتية.
وتوقع الملالي أن يشهد القطاع المصرفي الإفريقي تحولاً كبيراً على مدى الثلاث إلى الخمس سنوات المقبلة، مع تراجع دور البنوك الأوروبية وزيادة أهمية المجموعات المصرفية الإقليمية. ومن المتوقع أن تعزز هذه المجموعات حضورها في مجالات تمويل التجارة، والخدمات المصرفية العابرة للحدود، وإقراض الشركات الصغيرة والمتوسطة، والخدمات المصرفية للأفراد. كما أن زيادة المنافسة بين البنوك الإقليمية قد تؤدي إلى طرح مزيد من المنتجات وتحسين الوصول إلى الخدمات المصرفية، مما يساهم في تعزيز الشمول المالي.
ومع ذلك، فإن هذا التحول يحمل بعض المخاطر، خاصة فيما يتعلق بدعم رأس المال والسيولة الذي كانت توفره البنوك الأم للشركات التابعة لها. ومع انتقال الملكية إلى بنوك إقليمية ومحلية، قد تصبح بعض آليات الدعم هذه أقل توفراً، مما قد يشكل عائقاً أمام نمو بعض الكيانات الجديدة. وسيكون التحدي الرئيسي أمام البنوك الإقليمية هو قدرتها على تحويل قوتها السوقية إلى نمو مستدام، مع الحفاظ على مستويات كافية من رأس المال والسيولة، وتطبيق أطر مناسبة لإدارة المخاطر.