«المعلومات الائتمانية»: يشمل المقيمين حديثاً في الدولة.. ويظهر فيه دعم «نافس» ومعاش التقاعد الاتحادي
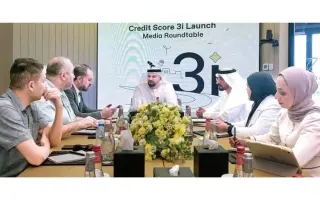
«الاتحاد للمعلومات الائتمانية» أطلقت النموذج الجديد أمس. تصوير: إريك أرازاس
أطلقت «شركة الاتحاد للمعلومات الائتمانية» الجيل الجديد من التقييم الائتماني للأفراد «3i»، الذي يمنح البنوك والمؤسسات المالية صورة أكثر شمولاً عن سلوك المتعاملين، ويوسع نطاق التقييم ليشمل المقيمين حديثاً في الدولة، والأشخاص الذين بدأوا التعامل مع «الائتمان»، أخيراً، مع تحديث يومي للبيانات، فيما يتيح إمكانية انعكاس تحسن السلوك المالي على التقييم خلال ستة أشهر من تسوية حالات التعثر، وفقاً لشروط النموذج، ويعالج مشكلات المتعاملين الخاصة بتعليق إمكانية حصولهم على التمويل لفترات طويلة، بسبب توقفهم عن السداد لمدة تتجاوز 180 يوماً، ما يضعهم في قائمة «رايت أوف» Write Off.
وأطلقت الشركة النموذج الجديد من مقر مكتبها الجديد في أبوظبي، أمس، مؤكدة أنه يمثل نقلة نوعية في منهجية تقييم الجدارة الائتمانية، ويواكب التطورات التي يشهدها القطاع المالي، إلى جانب التنوع المتزايد في المنتجات الائتمانية وأنماط اقتراض الأفراد في دولة الإمارات.
وكانت «الاتحاد للمعلومات الائتمانية» كشفت، خلال سبتمبر الماضي، عن شكل جديد للتقرير الائتماني يدعم المتعاملين الذين واجهوا فترة تعثر مالي، ثم عادوا إلى الانتظام في سداد التزاماتهم المالية المستحقة. وأوضحت لـ«الإمارات اليوم» وقتها أن النظام الجديد الذي سيعلن عنه رسمياً، سيتيح تحسين وتعديل رقم التقييم الائتماني تلقائياً خلال فترة تصل إلى ستة أشهر من عودة المتعامل إلى السداد المنتظم.
ويمدد النموذج الجديد فترة تحليل السلوك الائتماني للأفراد من 24 شهراً في النموذج السابق إلى 36 شهراً، مستنداً إلى مجموعة أوسع من المؤشرات المرتبطة بإدارة الالتزامات المالية والانتظام في السداد، ليتيح ذلك تكوين صورة أكثر دقة وشمولاً عن سلوك المتعامل، بدلاً من الاعتماد على ممارسات حديثة أو فترة زمنية قصيرة.
كما لا تقتصر التحديثات على تمديد فترة التحليل، إذ يشمل النموذج الأفراد المؤهلين من حديثي التعامل مع الائتمان، فضلاً عن المقيمين حديثاً في الدولة ممن لديهم سجلات ائتمانية محدودة، وهي فئات كان من الصعب تقييمها سابقاً بسبب قصر تاريخها الائتماني.
ووفقاً لـ«الاتحاد للمعلومات الائتمانية»، يعتمد «3i» نطاقين مختلفين للتقييم، إذ يراوح النطاق الأول بين 300 و850 نقطة للأفراد الذين يمتلكون سجلات ائتمانية قائمة، فيما يراوح النطاق الثاني بين 300 و650 نقطة للمتعاملين المؤهلين حديثي التعامل مع الائتمان، والمقيمين الجدد، الذين لا يمتلكون تاريخاً ائتمانياً طويلاً. ويستخدم النموذج معادلتين مختلفتين وفقاً لفئة المتعامل ومدة سجله الائتماني.
ومن أبرز مزايا النموذج الجديد قدرته على رصد التحسن المستمر في السلوك الائتماني، وإظهار أثره المحتمل على تقييم الفرد بصورة أسرع. وبعد تسوية حالات التعثر، قد ينعكس انتظام المتعامل في سداد التزاماته، واتباعه ممارسات مالية مسؤولة، على تقييمه الائتماني خلال ستة أشهر، وفقاً لسلوكه اللاحق وملفه الائتماني كاملاً وشروط النموذج. وأكدت «الاتحاد للمعلومات الائتمانية» أن ذلك لا يعني ضمان ارتفاع التقييم خلال هذه المدة، إذ إن تسجيل تعثرات جديدة، أو ظهور بيانات سلبية في السجل، قد يؤثران في التقدم المحرز، ويستدعيان فترة إضافية من الالتزام قبل ظهور تحسن جديد.
كما يعرض التقرير العوامل الإيجابية والسلبية المؤثرة في الدرجة، ويقدم للمستخدم توصيات قد تساعده على تحسين تقييمه، بما يرفع مستوى وعي الأفراد بأهمية الانتظام في السداد والإدارة المسؤولة للديون والالتزامات المالية.
وقال المدير العام لـ«الاتحاد للمعلومات الائتمانية»، مروان أحمد لطفي، إن «إطلاق (3i) يمثل خطوة متقدمة في توظيف البيانات والتحليلات لدعم تقييم المخاطر بصورة أشمل، وتعزيز كفاءة القطاع المالي، وترسيخ ممارسات ائتمانية مسؤولة».
وأضاف أن «النموذج يوفر فهماً أعمق للسلوك الائتماني على مدى زمني أطول، ويوسع نطاق التقييم ليشمل شرائح إضافية، بما يساعد الأفراد على فهم ملفاتهم بصورة أفضل، ويدعم الجهات المقرضة في اتخاذ قرارات مدروسة وإدارة المخاطر بكفاءة أكبر».
وأوضح لطفي أن طريقة احتساب التقييم الجديد تأخذ في الحسبان 2000 مؤشر وعامل من شأنها معالجة الكثير من مشكلات المتعاملين التي تتعلق بتعليق إمكانية حصولهم على التمويل لفترات طويلة، كما يظهر دخل المتعامل بشكل واضح، ويعتمد دعم «نافس» ومعاشات التقاعد الاتحادية.
ويتيح النموذج للبنوك والمؤسسات المالية والجهات المخولة، بما فيها شركات التكنولوجيا المالية والمنصات الرقمية المؤهلة، مؤشرات أكثر شمولاً لدعم تقييم المخاطر، وشددت الشركة على أن الدرجة الائتمانية لا تعني الموافقة التلقائية على القرض أو التمويل، إذ تظل قرارات المنح خاضعة لسياسات الجهات المقرضة ومعاييرها.
وضمت قاعدة بيانات «الاتحاد للمعلومات الائتمانية»، حتى سبتمبر 2026، نحو 11.6 مليون فرد ومنشأة، و20.2 مليون تسهيل وعقد ائتماني نشط، إضافة إلى 25.3 مليون رقم حساب مصرفي دولي نشط، كما ارتفع عدد التقارير والتقييمات الائتمانية الصادرة من نحو مليون تقرير في عام 2015 إلى أكثر من 17 مليوناً خلال عام 2025.
ووسّعت الشركة خلال عام 2026 نطاق بيانات التقارير، لتشمل حسابات خدمات «اشتر الآن وادفع لاحقاً»، ومنتجات الائتمان قصير الأجل.
مروان أحمد لطفي:
• النموذج يوفر فهماً أعمق للسلوك الائتماني على مدى زمني أطول، ويوسع نطاق التقييم ليشمل شرائح إضافية.
تابعوا آخر أخبارنا المحلية والرياضية وآخر المستجدات السياسية والإقتصادية عبر Google news
آخر تحديث للصفحة تم بتاريخ: 30 أكتوبر 2026 01:29